
Um projeto pode apresentar um LTV de 47% e, com a mesma dívida, ter um LTV de 70%. A diferença pode estar apenas no valor escolhido para o imóvel: quanto vale hoje ou quanto se espera que valha depois das obras.
Antes de concluíres que existe uma grande margem de segurança, precisas de saber o que está dentro da conta. O LTV e o LTC ajudam a analisar o financiamento de um projeto imobiliário, mas só são úteis quando conheces a dívida considerada, a base de avaliação e os direitos de quem investe.
Resposta curta
O LTV imobiliário, de loan-to-value, compara o financiamento com o valor do imóvel. O LTC, de loan-to-cost, compara o financiamento com o custo do projeto.
- LTV: quanta dívida existe em relação ao valor usado como referência?
- LTC: que parte do orçamento é financiada por dívida?
- Prioridade de pagamento: quem recebe primeiro se o dinheiro disponível não chegar para todos?
Um rácio baixo pode ser um ponto favorável numa comparação entre operações semelhantes. Não garante reembolso, não mede a probabilidade de incumprimento e não substitui a leitura dos contratos.
Todos os valores e cenários deste artigo são exemplos hipotéticos, criados para explicar as contas. Não representam projetos, condições comerciais ou retornos da Dolux.
O que é o LTV e como se calcula?
A fórmula de base é:
LTV = financiamento considerado ÷ valor do imóvel × 100
Se a dívida for de 700.000 € e o imóvel estiver avaliado em 1.000.000 €, o LTV será:
700.000 € ÷ 1.000.000 € × 100 = 70%
Isto significa que a dívida corresponde a 70% daquele valor de referência. Não significa que tens 70% de probabilidade de recuperar o capital, nem que uma perda de valor até 30% seja inofensiva.
No contexto do crédito bancário a particulares, o Banco de Portugal explica o LTV e a utilização do menor entre preço de aquisição e avaliação. Esse enquadramento tem âmbito próprio: não deves transportar automaticamente os limites do crédito à habitação para uma oferta de crowdfunding.
Ao analisar um projeto, pede a definição concreta do indicador. Duas fichas podem chamar LTV a contas que incluem dívidas ou avaliações diferentes.
Que dívida entra no numerador?
Imagina que um imóvel tem uma avaliação atual de 1.000.000 € e é financiado por:
- 500.000 € de crédito bancário;
- 200.000 € de empréstimo de investidores.
Olhar apenas para os 200.000 € produziria um rácio de 20%. Considerar os dois financiamentos produziria 70%. A primeira conta pode descrever a dimensão de uma tranche, mas não mostra o endividamento conjunto.
Confirma se o número divulgado inclui o crédito bancário, outros empréstimos, montantes ainda por utilizar e juros que se acumulam na dívida. Uma conta sobre o saldo utilizado hoje pode ser diferente da conta sobre o financiamento máximo contratado. Compara a mesma base e identifica também dívidas que, embora fora do LTV apresentado, concorram pelo dinheiro do projeto.
Valor atual ou valor depois da obra?
Voltemos à dívida de 700.000 €. Se o imóvel vale hoje 1.000.000 €, o LTV atual é 70%. Se uma avaliação estima 1.500.000 € depois da conclusão, a relação com esse valor futuro é aproximadamente 46,7%.
700.000 € ÷ 1.500.000 € × 100 ≈ 46,7%
O segundo número depende de algo que ainda precisa de acontecer: concluir a obra e encontrar um comprador ou outra forma de saída nas condições previstas.
Por isso, uma avaliação deve deixar claro:
- a data e quem a realizou;
- o estado do imóvel considerado;
- os pressupostos sobre obras, licenças e venda;
- se o valor é atual, após conclusão ou uma estimativa comercial.
Uma fotografia do edifício terminado não transforma uma projeção em dinheiro disponível. Para enquadrar os diferentes modelos de acesso, podes consultar o guia sobre investimento imobiliário fracionado.
O que é o LTC e o que acrescenta à análise?
O LTC troca o valor do imóvel pelo custo do projeto:
LTC = financiamento considerado ÷ custo total considerado × 100
Se um projeto tem um orçamento de 1.000.000 € e 700.000 € de dívida, o LTC é 70%. Num exemplo financiado apenas por dívida e capital próprio, os restantes 300.000 € teriam de ser cobertos por capital próprio.
Na prática, confirma a origem dessa diferença. Pode haver entradas ainda não realizadas, adiantamentos de compradores ou empréstimos de sócios. Estas fontes não têm necessariamente o mesmo grau de disponibilidade nem a mesma posição perante os credores.
Também interessa saber o que foi incluído no orçamento: aquisição, construção, projetos técnicos, licenças, impostos, custos financeiros, comercialização e uma reserva para imprevistos. A comparação perde utilidade se um projeto incluir custos que outro omite.
As orientações da Autoridade Bancária Europeia sobre concessão e acompanhamento de empréstimos incluem LTV e LTC entre as métricas de promoção imobiliária. São uma referência de análise bancária; não constituem, por si, uma regra aplicável a todas as plataformas de crowdfunding.
Um LTC mais baixo pode esconder um problema
Suponhamos que o orçamento sobe de 1.000.000 € para 1.200.000 €, mantendo-se a dívida em 700.000 €. O LTC desce de 70% para 58,3%.
O rácio ficou menor, mas surgiram 200.000 € de custos adicionais. Se não houver financiamento disponível para essa diferença, a execução pode estar mais frágil.
Se o acréscimo for financiado integralmente com nova dívida, o total sobe para 900.000 € e o LTC passa a 75%. A pergunta útil é: quem cobre a derrapagem, com que dinheiro e em que condições?
LTV e LTC: comparar as bases antes das percentagens
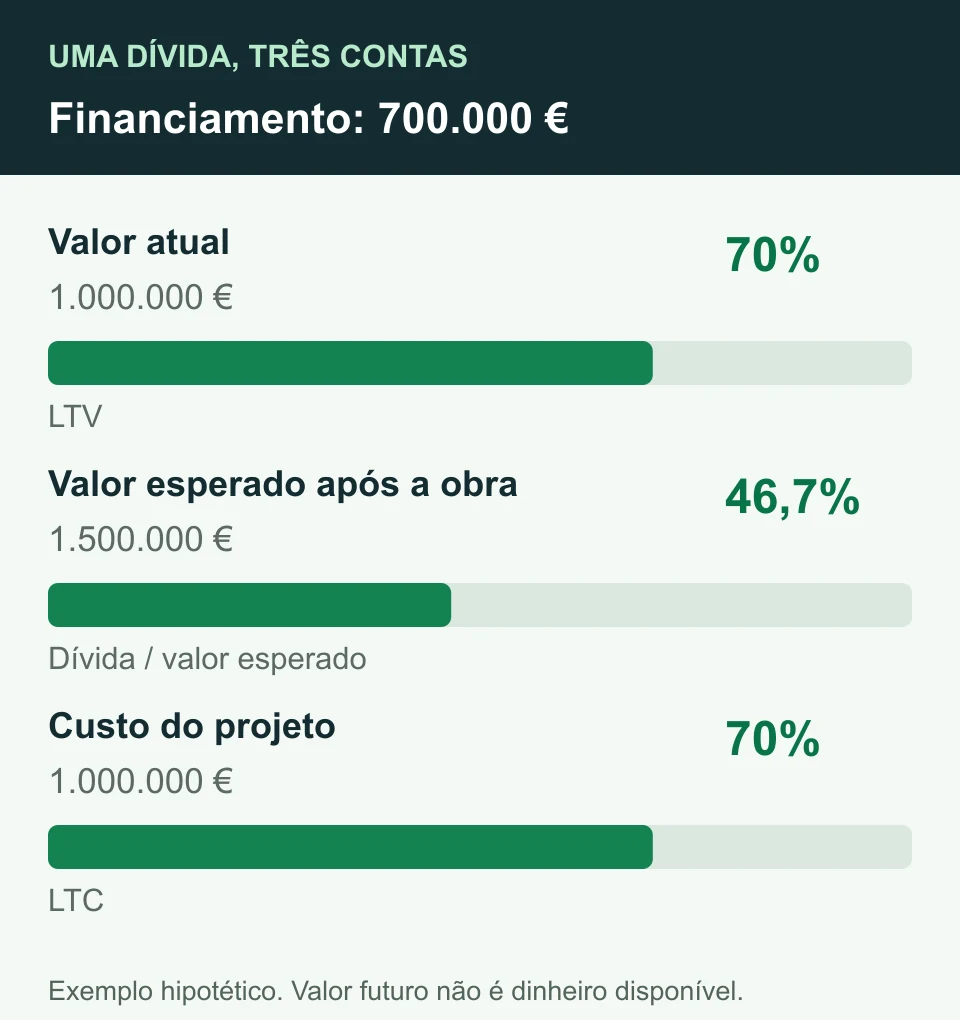
Neste exemplo, o valor atual e o orçamento coincidem em 1.000.000 €, mas isso não é uma regra. O imóvel pode ter sido comprado abaixo da avaliação, precisar de obras dispendiosas ou ter perdido valor.
Para comparar duas oportunidades, escreve por baixo de cada percentagem a conta completa. Se não consegues identificar o financiamento e a base de valor ou custo, ainda não tens dois rácios comparáveis.
Porque a ordem de pagamento pode mudar o resultado
O LTV descreve uma relação entre montantes. Não te diz, sozinho, que direitos tens sobre o imóvel.
Num empréstimo, és credor nos termos da estrutura contratual. Numa participação de capital, assumes uma posição diferente e, em regra, suportas o risco residual. Nenhuma destas situações deve ser confundida automaticamente com comprar uma parte da propriedade do imóvel. O artigo Como funciona a Dolux enquadra o modelo de financiamento que a marca está a desenvolver.
Em Portugal, o artigo 686.º do Código Civil prevê preferência de pagamento associada à hipoteca, ressalvando privilégios especiais e prioridade de registo. A posição efetiva depende das garantias, registos, créditos concorrentes e regras aplicáveis.
Antes de atribuíres valor a uma garantia, esclarece:
- se existe hipoteca e sobre que bem;
- quem beneficia dela e quem a pode executar;
- se há outros credores com prioridade;
- se o empréstimo dos investidores é subordinado;
- que despesas podem reduzir o dinheiro recuperado.
Uma garantia não elimina o risco de perda nem assegura uma recuperação rápida. Se a documentação não permitir perceber a posição dos investidores, é um ponto a esclarecer com o prestador e, quando necessário, com apoio jurídico independente.
Um cenário adverso: como pode perder quem emprestou 200.000 €?
Considera agora, apenas para simulação:
- avaliação de referência do imóvel: 1.000.000 €;
- crédito bancário: 500.000 €;
- empréstimo dos investidores: 200.000 €;
- LTV conjunto inicial: 70%;
- custos de venda e recuperação: 50.000 € em cada cenário.
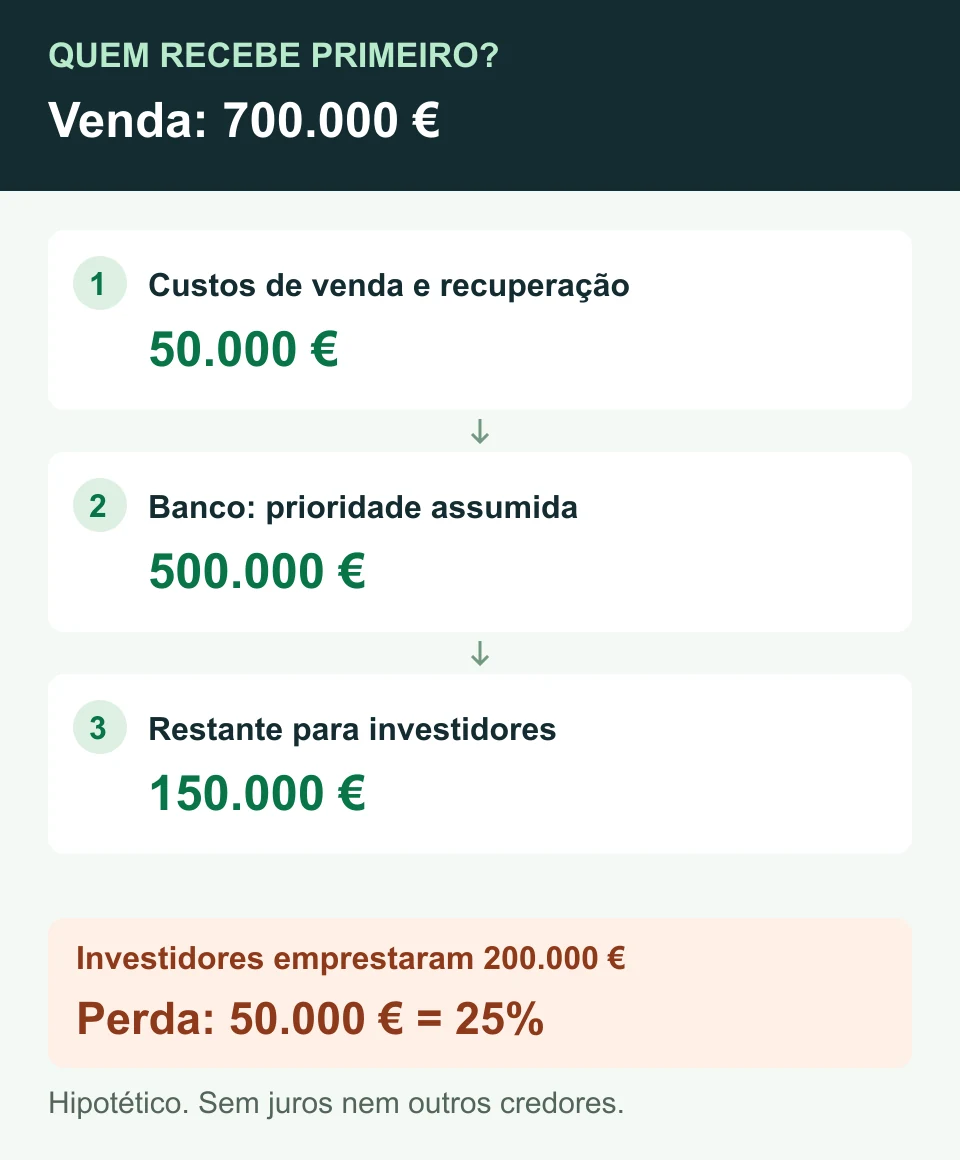
Assume que, depois desses custos, o banco recebe antes dos investidores. Ignoramos juros, outros credores e outras recuperações para isolar o efeito da prioridade. Esta é uma ordem de distribuição hipotética, não uma descrição universal de processos de insolvência.
| Preço de venda | Capital recuperado pelos investidores | Perda dos investidores |
|---|---|---|
| 1.000.000 € | 200.000 € | 0 € (0%) |
| 800.000 € | 200.000 € | 0 € (0%) |
| 700.000 € | 150.000 € | 50.000 € (25%) |
| 600.000 € | 50.000 € | 150.000 € (75%) |
Na venda por 700.000 €, a conta é:
700.000 € − 50.000 € de custos − 500.000 € para o banco = 150.000 €
Dos 200.000 € emprestados pelos investidores, faltam 50.000 €. A perda é 25%, apesar de o LTV inicial ter sido 70%.
Neste modelo, o preço de venda mínimo para cobrir os dois capitais e os custos é 750.000 €. Portanto, a margem simplificada é de 25% face à avaliação inicial, e não de 30%. Mais juros ou despesas reduziriam essa margem. Com credores da mesma prioridade, a distribuição poderia ser diferente.
O que pedir antes de investir num projeto
Usa os rácios como ponto de partida para pedir informação concreta:
- Mapa do financiamento: montantes por credor, capital utilizado e contratado, juros acumulados e prioridades.
- Avaliação identificada: data, avaliador, valor atual e pressupostos de qualquer valor após conclusão.
- Orçamento completo: custo já realizado, custo por realizar, imprevistos e responsável por cobrir desvios.
- Capital do promotor: quanto já entrou, em que forma e que parte ainda depende de compromissos futuros.
- Plano de reembolso: venda, rendas ou refinanciamento; que alternativa existe se a saída principal falhar.
- Documentação dos teus direitos: contrato, garantias e condições de execução ou subordinação.
Nas ofertas abrangidas pelo Regulamento (UE) 2020/1503, a ficha de informação fundamental sobre o investimento, prevista no artigo 23.º, é uma peça central da informação ao investidor. Não substitui a análise dos documentos contratuais e das garantias. O mesmo regulamento explicita os limites da proteção por sistemas de garantia de depósitos e de indemnização de investidores.
Pede também informação sobre licenças, progresso da obra e vendas já contratadas quando sejam relevantes. Um bom valor de garantia não paga, por si, as despesas necessárias para concluir o projeto.
Como usar esta análise na tua decisão
LTV e LTC ajudam a formular perguntas melhores. Não decidem por ti se o prazo, a concentração e o risco de perda são aceitáveis.
Um projeto pode ter uma relação favorável entre dívida e avaliação, mas demorar mais tempo a devolver o capital. Pode também depender do mesmo promotor ou mercado de outros investimentos que já tens. A entrada com pouco dinheiro reduz o montante necessário para participar, mas não elimina estes riscos.
Antes de procurar uma percentagem que pareça confortável, confirma se podes suportar um atraso e uma perda. Se ainda estás a organizar a tua reserva e os teus objetivos, o guia sobre como começar a investir do zero ajuda a estabelecer essa base.
A Dolux está a ser construída para facilitar o acesso e a compreensão do financiamento imobiliário. Podes acompanhar o projeto na waitlist. Este artigo é educativo e não anuncia uma oferta de investimento disponível.
Perguntas frequentes sobre LTV e LTC
Um LTV de 60% significa que o investimento é seguro?
Não. Significa apenas que o financiamento considerado equivale a 60% do valor usado na conta. Precisam de ser analisados a avaliação, outras dívidas, custos de recuperação e os direitos do investidor. Não existe uma percentagem que, isoladamente, garanta o reembolso.
Qual é a diferença entre LTV e LTC?
O LTV relaciona financiamento com valor do imóvel; o LTC relaciona financiamento com custo do projeto. Um valor esperado de venda superior ao orçamento pode produzir um LTV baixo e um LTC elevado ao mesmo tempo.
O LTV pode mudar depois de investir?
Sim. Pode mudar com a dívida, com a utilização de financiamento ou com uma nova avaliação. Para interpretar a evolução, é preciso confirmar se a metodologia e a base temporal se mantiveram.
Um imóvel hipotecado pode não chegar para pagar tudo?
Sim. O valor obtido na venda pode ser inferior à avaliação e ter de suportar despesas e créditos prioritários. A recuperação depende dos direitos aplicáveis e do montante efetivamente disponível.
LTV baixo significa liquidez elevada?
Não. Uma garantia pode ter valor e, ainda assim, demorar a vender ou executar. LTV, risco de incumprimento e liquidez são dimensões diferentes.
Fontes e referências
Consultadas em 11 de setembro de 2026:
- Banco de Portugal: avaliação da solvabilidade e rácio LTV, no âmbito do crédito bancário a particulares.
- Autoridade Bancária Europeia: orientações sobre concessão e acompanhamento de empréstimos, secção 5.2.8 e anexo 3.
- Código Civil: regime da hipoteca, artigo 686.º.
- Regulamento (UE) 2020/1503, artigos 19.º e 23.º.
Informação geral, sem recomendação personalizada. O investimento pode implicar perda parcial ou total de capital e falta de liquidez. As simulações não estimam a probabilidade de cada cenário. A interpretação de contratos e da prioridade dos créditos pode exigir aconselhamento jurídico independente.