
Abres uma oportunidade de crowdfunding imobiliário. A página mostra uma taxa, um prazo e fotografias do projeto. Mais abaixo está a ficha de informação fundamental sobre o investimento. É nesse documento que deves procurar a ligação entre a proposta comercial e os direitos, custos e riscos que vais assumir.
Este guia ajuda-te a ler essa ficha, frequentemente designada FIFI ou KIIS, do inglês Key Investment Information Sheet. O foco são ofertas abrangidas pelo Regulamento (UE) 2020/1503, com exemplos de financiamento imobiliário. Não é uma ficha de uma oferta da Dolux nem substitui a documentação de uma operação concreta.
Resposta curta
A ficha deve permitir-te responder a três perguntas: a quem entregas o dinheiro, que direitos recebes e o que pode impedir o resultado esperado. Lê também o calendário, os custos e as condições de saída. Uma taxa destacada não responde a essas perguntas.
Guarda uma cópia com a data de consulta e verifica se corresponde à oferta e à versão atuais. Se a ficha, a página comercial e os contratos apontarem para condições diferentes, pede esclarecimentos antes de decidir.
Uma ficha disponível não significa que o projeto foi aprovado pelo supervisor. Investimentos em crowdfunding podem implicar perda parcial ou total de capital e falta de liquidez.
O que é a FIFI e quando deves recebê-la?
É o documento de informação essencial de uma oferta de financiamento colaborativo. O artigo 23.º do Regulamento (UE) 2020/1503 prevê uma ficha elaborada pelo promotor do projeto, que o prestador fornece aos potenciais investidores.
A ESMA esclarece que deve estar disponível na plataforma desde a publicação da oferta e ser facultada antes de o investidor ficar vinculado. Não é documentação para conhecer apenas depois de investir.
A regra é um documento autónomo, em suporte duradouro, separado da publicidade, com um máximo de seis páginas A4 quando impresso. Existem anexos previstos na lei, pelo que contar páginas, por si só, não basta para avaliar a conformidade. Este artigo é um guia de leitura; não é o modelo oficial da ficha.
O regime distingue ainda a ficha de cada oferta da ficha ao nível da plataforma aplicável à gestão individual de carteiras de empréstimos. Aqui analisamos uma oferta concreta, escolhida pelo investidor.
Quem prepara, verifica e assume responsabilidade?
As funções são diferentes. O promotor elabora a ficha. O prestador deve aplicar procedimentos adequados para verificar a completude, exatidão e clareza da informação. O artigo 23.º também exige a identificação das pessoas responsáveis e estabelece regras de responsabilidade pela informação.
Por isso, uma indicação de que os dados vêm do promotor não elimina os deveres de verificação do prestador. Também não significa que qualquer uma dessas entidades garante o pagamento.
O aviso obrigatório explica que a oferta não foi verificada nem aprovada pelas autoridades competentes ou pela ESMA. Distingue a autorização de um prestador da aprovação de um projeto ou de uma taxa de retorno: são questões diferentes.
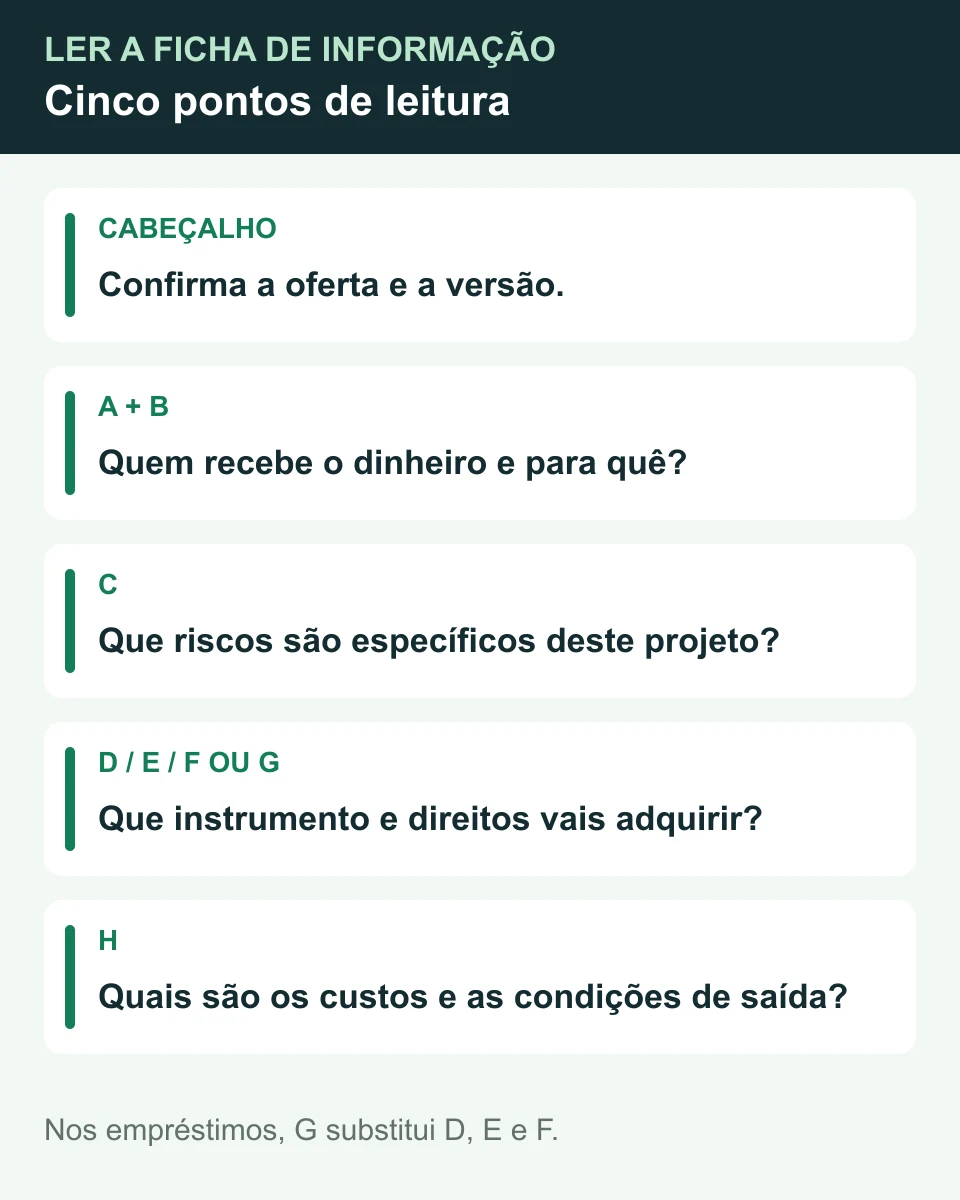
Como ler a ficha, parte a parte
O modelo do Regulamento Delegado (UE) 2022/2119 organiza a informação em secções. Usa-as como mapa, mas confirma quais se aplicam ao instrumento oferecido.
Começa pelo cabeçalho: é a oferta certa?
Confere a identificação da oferta, o nome do prestador e a data ou versão que te foi disponibilizada. O regulamento prevê um identificador único que se mantém nas traduções e atualizações. Ter o mesmo identificador não prova que duas cópias têm o mesmo conteúdo.
Compara a versão descarregada com a que está disponível no momento da decisão. Se houver mais do que uma tranche ou instrumento associado ao mesmo imóvel, não suponhas que as condições são iguais.
Parte A: quem recebe o financiamento e para quê?
Localiza o promotor, a atividade, a estrutura de propriedade, a informação financeira e a descrição do projeto. Num projeto imobiliário, distingue a marca comercial, a sociedade que desenvolve a operação e a entidade com quem vais contratar.
Pergunta de onde virá o dinheiro necessário para cumprir a operação: rendas, venda de imóveis, refinanciamento ou outra fonte identificada. Uma previsão de venda não é uma venda concluída. Contas históricas de uma entidade também não são uma previsão garantida do resultado do novo projeto.
Se o documento mencionar uma sociedade criada para a operação, esclarece os direitos do investidor sobre essa sociedade e sobre o imóvel. O artigo sobre investimento imobiliário fracionado ajuda a distinguir acesso ao investimento e propriedade direta.
Parte B: o que está a ser angariado?
Confirma o montante visado, o prazo da oferta, as consequências de não atingir o objetivo e as condições relevantes da angariação. Não confundas três números: o orçamento total do projeto, o financiamento procurado nesta oferta e o valor da tua participação.
Procura perceber como a oferta se integra no financiamento completo. Se o projeto depende de capitais próprios do promotor ou de outro empréstimo, pede clareza sobre os montantes e o respetivo estado: previstos, comprometidos ou já disponibilizados.
O fecho da campanha também não é necessariamente a data de início dos juros, de conclusão da obra ou de reembolso. Marca cada data pelo que representa.
Parte C: os riscos são específicos deste projeto?
O artigo 6.º do regulamento delegado exige descrições relevantes para a oferta específica. Um parágrafo que apenas diga «todos os investimentos têm risco» não te explica o que pode correr mal naquela operação.
Num projeto imobiliário, procura informação que permita avaliar, quando aplicável, licenciamento, execução de obra, custos, procura, concentração e dependência de financiamento futuro. A pergunta útil é: que acontecimento pode impedir o pagamento ou a saída, e qual é a resposta prevista?
«Existe uma garantia» também não encerra a análise. Confirma quem a presta, a que obrigação se aplica, os limites e as condições para a utilizar. Não transformes uma avaliação do imóvel numa promessa de recuperação.
Partes D, E e F ou parte G: que instrumento vais adquirir?
As partes D, E e F tratam, conforme aplicável, dos valores mobiliários ou instrumentos admitidos, de entidades com objeto específico e dos direitos dos investidores. Incluem aspetos como condições, restrições à transmissão e possibilidades de saída.
Quando a oferta envolve a facilitação de empréstimos, a parte G substitui as informações das partes D, E e F. Uma secção inaplicável não é automaticamente uma omissão. O primeiro passo é identificar corretamente o instrumento.
Num empréstimo, lê a natureza, duração e condições, a remuneração e o método de cálculo, o calendário de capital e juros, as garantias e quem assegura o serviço do empréstimo, incluindo perante incumprimento. Confirma ainda as condições de eventual reembolso antecipado.
Receber juros mensalmente não significa recuperar capital mensalmente. E um prazo previsto de reembolso não equivale ao direito de vender a participação em qualquer momento.
Se adquirires capital, identifica os direitos económicos e de voto, a prioridade face a outros titulares e as condições de transmissão. Não leias uma expectativa de valorização como se fosse um compromisso de pagamento de juros.
Parte H: o que pagas e onde pedes esclarecimentos?
Procura os custos diretos e indiretos suportados pelo investidor, as condições de saída, o acesso a informação adicional e o procedimento de queixa. Distingue o custo que suportas diretamente de um custo da operação que possa afetar o resultado disponível.
O modelo oficial prevê que os montantes e percentagens apresentados no quadro de custos sejam calculados para um investimento hipotético de 10.000 € e numa base anual. Esse valor é uma referência de apresentação: não estabelece, por si, um investimento mínimo de 10.000 €.
Lê igualmente a natureza do encargo: pontual, corrente ou dependente de um evento. Apresentar custos numa base anual não transforma todos os encargos em comissões cobradas todos os anos.
Um exemplo: porque não deves dividir todos os custos por dez
Imagina que uma ficha mostra um custo de 100 € para um investimento de referência de 10.000 €. Nesse exemplo, o custo corresponde a 1% do capital. Queres perceber quanto pagarias se investisses 1.000 €.
- Se for proporcional, a 1%: 1.000 € × 1% = 10 €.
- Se for fixo, de 100 € por investidor: continuas a pagar 100 €, equivalentes a 10% de 1.000 €.
Ambos os modelos podem produzir o mesmo número no exemplo dos 10.000 €, mas têm efeitos diferentes numa participação menor. Podem ainda existir mínimos, escalões ou condições específicas. Só os termos do encargo permitem fazer a conta correta.
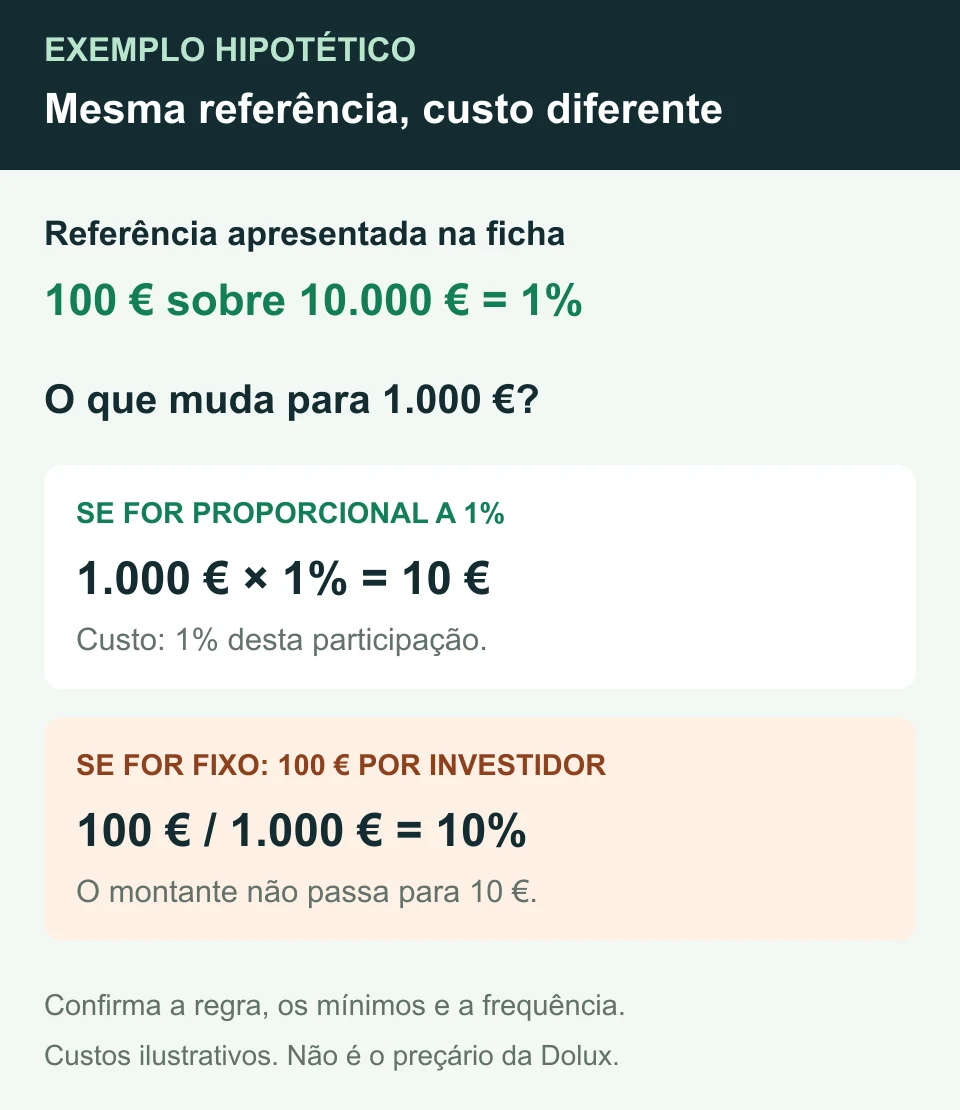
Estes valores são hipóteses educativas, não um preçário da Dolux nem uma indicação de encargos habituais. Comparam apenas o custo identificado; não calculam rentabilidade, impostos ou o conjunto dos custos de uma oferta.
O guia Como a Dolux ganha dinheiro apresenta o modelo económico previsto. Para avaliar uma operação concreta, confirma sempre a sua documentação e o preçário aplicável, em vez de extrapolares a partir de uma explicação geral.
O que fazer se faltar informação ou as versões divergirem?
Identifica o campo em causa e coloca uma pergunta verificável: «Na página aparece um prazo de 12 meses e na ficha 18 meses. Qual é a condição aplicável e onde está documentada?» Guarda a resposta e a versão corrigida.
Não concluas que qualquer lapso cancela imediatamente uma oferta. O artigo 23.º prevê um procedimento específico para omissões, erros ou inexatidões com possível impacto significativo no retorno esperado, incluindo correção, suspensão em certas condições e cancelamento se as irregularidades não forem supridas no prazo previsto. O que interessa para a tua decisão é perceber a condição correta e o estado da oferta.
Uma resposta oral ou uma mensagem comercial não deve ser usada para ignorar uma divergência documental ainda por resolver. Se os direitos, custos ou garantias continuarem ambíguos, pode ser necessário aconselhamento jurídico independente.
A ficha continua atual depois de fechar a oferta?
O artigo 23.º exige atualização durante a vigência da oferta e comunicação imediata das alterações significativas notificadas ao prestador aos investidores que tenham apresentado uma proposta ou manifestado interesse.
Depois do fecho, não presumas que a ficha original descreve o estado atual do projeto. Numa resposta de 2025 sobre anúncios de venda num mural da plataforma, a ESMA reconhece que a informação da ficha pode entretanto ficar desatualizada e indica a importância de identificar quando foi fornecida ao vendedor.
Se estiveres a ponderar comprar uma participação posteriormente, pede informação atual sobre pagamentos, atrasos, garantias e condições de transmissão. A existência de um anúncio de venda não assegura liquidez nem atualiza automaticamente os documentos da oferta original.
Antes de confirmar: seis perguntas para levar contigo
- Quem é a minha contraparte e qual é o instrumento? Consigo identificar a entidade e os direitos que recebo?
- O que financia a oferta? Distingo a campanha do orçamento e do restante financiamento do projeto?
- Quando e como posso receber dinheiro? Distingo juros, capital, duração, condições de saída e respetivos riscos?
- Que custos se aplicam ao meu montante? Confirmei valores fixos, percentagens, mínimos e frequência?
- Que documentos tenho? Guardei ficha, contratos, anexos relevantes, data de consulta e esclarecimentos?
- O que continua por explicar? Consigo apontar dúvidas concretas, em vez de confiar apenas na taxa anunciada?
Compreender a oferta é uma parte da decisão. A outra é avaliar se podes suportar a perda e a falta de liquidez. O guia sobre como começar a investir do zero enquadra essa preparação.
Podes consultar como funciona a Dolux e acompanhar o projeto na waitlist. Este conteúdo é educativo e não anuncia uma oferta disponível nem atribui à Dolux um estatuto regulatório.
Perguntas frequentes sobre a FIFI
FIFI e KIIS são o mesmo documento?
Neste contexto, são designações usadas para a ficha de informação fundamental sobre o investimento do regime europeu de crowdfunding. Confirma sempre o título, a oferta e o enquadramento, porque a sigla, isoladamente, não identifica os teus direitos.
Ter uma ficha significa que o investimento foi aprovado pela CMVM?
Não. O aviso previsto no regime europeu distingue a oferta da autorização do prestador e esclarece que aquela não foi verificada nem aprovada pelas autoridades competentes ou pela ESMA.
Os 10.000 € do quadro de custos são o mínimo para investir?
Não necessariamente. São a base hipotética de apresentação prevista no modelo oficial. O mínimo de uma oferta deve ser confirmado nas suas condições. Também não deves aplicar proporcionalmente um custo que possa ser fixo.
Posso usar uma ficha antiga para decidir?
Confirma a versão atual durante a oferta. Depois do fecho, pede informação atualizada sobre a situação da participação: a ficha original pode já não refletir as condições relevantes para uma compra posterior.
Posso desistir depois de manifestar interesse?
O artigo 22.º prevê, para potenciais investidores não sofisticados, um período de reflexão pré-contratual de quatro dias de calendário, durante o qual podem retirar a proposta ou manifestação de interesse sem indicar motivo nem sofrer penalização. Confirma o início e a forma de exercício. Não é um direito permanente de saída de um investimento já realizado.
Fontes e referências
Consultadas em 21 de setembro de 2026:
- Regulamento (UE) 2020/1503: artigos 22.º a 24.º e anexo I; conteúdo, responsabilidades, atualização e reflexão pré-contratual.
- Regulamento Delegado (UE) 2022/2119: artigos 1.º a 6.º e anexo; modelo, identificação, riscos específicos e quadro de custos.
- ESMA — Q&A 829: momento de disponibilização da ficha.
- ESMA — Q&A 2501: ficha e informação em anúncios posteriores ao fecho da oferta.
Informação geral, sem recomendação personalizada nem parecer jurídico. O investimento pode implicar perda parcial ou total de capital e falta de liquidez. Os exemplos são hipotéticos. A documentação, o instrumento e o enquadramento concreto determinam os direitos e as obrigações aplicáveis.