
Um imóvel pode receber rendas todos os meses e, ainda assim, não gerar dinheiro suficiente para pagar o empréstimo. Entre a renda anunciada e o montante disponível para o credor existem períodos sem inquilino, despesas e impostos.
O DSCR imobiliário ajuda a analisar essa diferença. É especialmente útil em imóveis com rendimento recorrente, mas exige cuidado quando o reembolso depende da venda de um projeto no final.
Resposta curta
DSCR significa Debt Service Coverage Ratio: rácio de cobertura do serviço da dívida. Compara o rendimento disponível para pagar a dívida com os juros e o capital a reembolsar no mesmo período.
DSCR = rendimento disponível para o serviço da dívida ÷ serviço da dívida
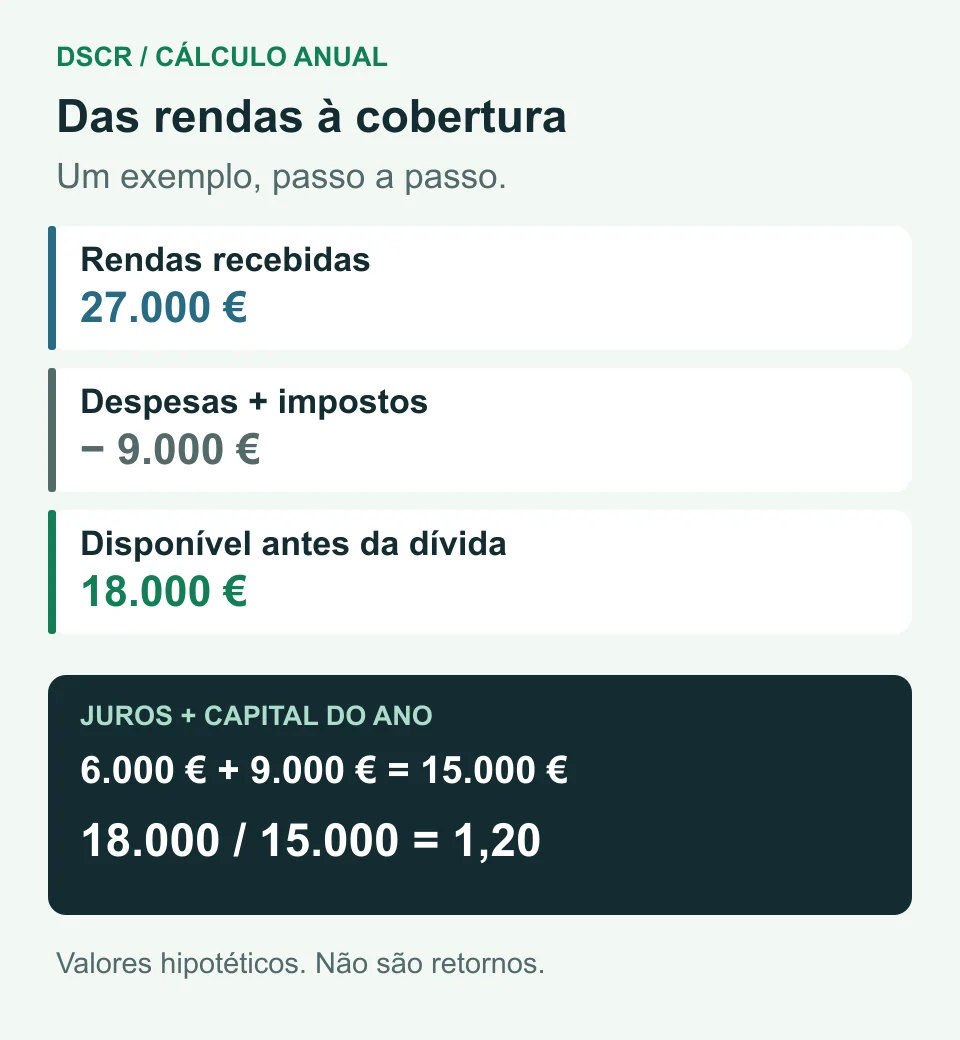
Num exemplo anual, 18.000 € disponíveis para pagar 15.000 € de juros e amortização dão um DSCR de 1,20 vezes. Por cada euro a pagar, existem 1,20 € disponíveis, segundo as hipóteses do cálculo.
Isso não significa uma rentabilidade de 20%, nem garante que o investimento será reembolsado. É uma medida de cobertura, não uma promessa de retorno.
O que entra no cálculo
A Recomendação CERS/2019/3, anexo V, secção 7 apresenta o DSCR do imobiliário de rendimento como a relação entre rendimento anual líquido e serviço anual da dívida. Este último inclui juros e amortização do capital.
Para aplicares a fórmula a um caso concreto, identifica primeiro o imóvel ou conjunto de imóveis, a entidade que recebe o dinheiro e o período analisado. Não compares rendas anuais com uma prestação mensal, nem receitas de um grupo inteiro com a dívida de um só projeto.
O rendimento disponível
Neste artigo usamos uma base simples de caixa: rendas efetivamente recebidas, menos despesas operacionais e impostos pagos no período, antes dos pagamentos da dívida.
Não partas automaticamente da renda máxima anunciada. Se o imóvel estiver vazio ou o inquilino não pagar, essa receita não está disponível. Confirma também quem suporta manutenção, seguros, gestão e outros encargos.
Os documentos podem usar expressões como rendimento operacional líquido, EBITDA ou fluxo de caixa disponível para o serviço da dívida. Não são valores automaticamente equivalentes. Pede a fórmula e verifica, em particular, o tratamento de impostos, obras, comissões e reservas de caixa. Um resultado contabilístico positivo também pode incluir receitas ainda não recebidas.
O serviço da dívida
No exemplo abaixo, corresponde à soma dos juros e do capital contratualmente a pagar nesse ano. A amortização do empréstimo é uma saída de dinheiro, mesmo sem ser uma despesa operacional do imóvel.
Se analisares a capacidade do projeto para pagar todos os credores, inclui todos os empréstimos relevantes para esse perímetro. Um rácio que considera apenas a dívida bancária pode deixar de fora os pagamentos devidos a outros financiadores.
Evita contar o mesmo encargo duas vezes: se o numerador já tiver sido reduzido pelos juros, tens de reconstruir a base antes de o dividir novamente pelos juros e pelo capital a pagar.
Exemplo: calcular o DSCR passo a passo
Imagina um imóvel arrendado, com um único empréstimo e os seguintes movimentos durante um ano. Todos os valores são hipotéticos e não representam um imóvel, uma oferta ou retornos da Dolux.
1. Passar das rendas previstas às recebidas
- Rendas potenciais com ocupação e pagamento completos: 30.000 €.
- Rendas não recebidas por desocupação ou falta de pagamento: 3.000 €.
- Rendas efetivamente recebidas: 27.000 €.
Não subtraias os 3.000 € novamente se começares pelos 27.000 € já cobrados.
2. Retirar os encargos do imóvel
- Despesas operacionais pagas: 7.000 €.
- Impostos pagos associados ao imóvel: 2.000 €.
- Total de despesas e impostos considerado: 9.000 €.
O rendimento disponível antes da dívida é 27.000 € − 9.000 € = 18.000 €.
Os 2.000 € são apenas uma hipótese de caixa: não correspondem a uma taxa fiscal ou ao cálculo de um imposto português. Para simplificar, assumimos ausência de obras extraordinárias, novas reservas obrigatórias e outros encargos além dos identificados. Num caso real, esses pagamentos podem alterar a capacidade de reembolso e devem ser tratados explicitamente.
3. Somar juros e capital
- Juros a pagar nesse ano: 6.000 €.
- Capital a amortizar nesse ano: 9.000 €.
- Serviço anual da dívida: 15.000 €.
4. Dividir valores comparáveis
DSCR = 18.000 € ÷ 15.000 € = 1,20
Depois dos pagamentos incluídos, sobram 3.000 €. Este saldo do exemplo não é automaticamente lucro distribuível ao investidor: podem existir restrições contratuais ou outras necessidades de caixa que o modelo simplificado não contempla.
Como interpretar 0,80, 1,00 ou 1,20
O ponto de equilíbrio da fórmula é 1,00:
- Abaixo de 1,00: o rendimento considerado não chega para os pagamentos da dívida considerados. Será necessário dinheiro de outra origem, reduzir pagamentos por acordo ou encontrar outra solução; o rácio, sozinho, não identifica qual.
- Igual a 1,00: existe cobertura exata, sem folga dentro das hipóteses usadas.
- Acima de 1,00: existe uma diferença positiva entre rendimento e serviço da dívida. É preciso perceber se essa diferença resiste a condições menos favoráveis.
Um DSCR de 0,80 significa que existem 0,80 € para cada euro de serviço da dívida, deixando 0,20 € por cobrir. Não significa, por si só, uma perda de 20% para o investidor.
Também não deves transformar 1,20 ou 1,25 num selo universal de segurança. O limite contratual exigido, quando existe, e a definição do rácio precisam de ser consultados nos documentos de cada financiamento. Este artigo não apresenta um mínimo aplicável a todos os bancos, plataformas ou projetos.
No nosso exemplo, a folga é de 3.000 €. Uma redução de 16,7% no rendimento disponível de 18.000 €, com a dívida inalterada, praticamente elimina essa folga. Essa percentagem refere-se ao rendimento depois dos encargos, não às rendas brutas.
Três cenários de esforço
Uma previsão central fica mais útil quando comparada com situações menos favoráveis. As orientações da EBA sobre concessão e monitorização de empréstimos, secção 5.2.7 incluem a análise de alterações nas rendas, desocupação, despesas e refinanciamento no crédito imobiliário comercial. São orientações de supervisão bancária; usamos essa lógica como referência analítica, sem a apresentar como uma obrigação universal do investidor em crowdfunding.
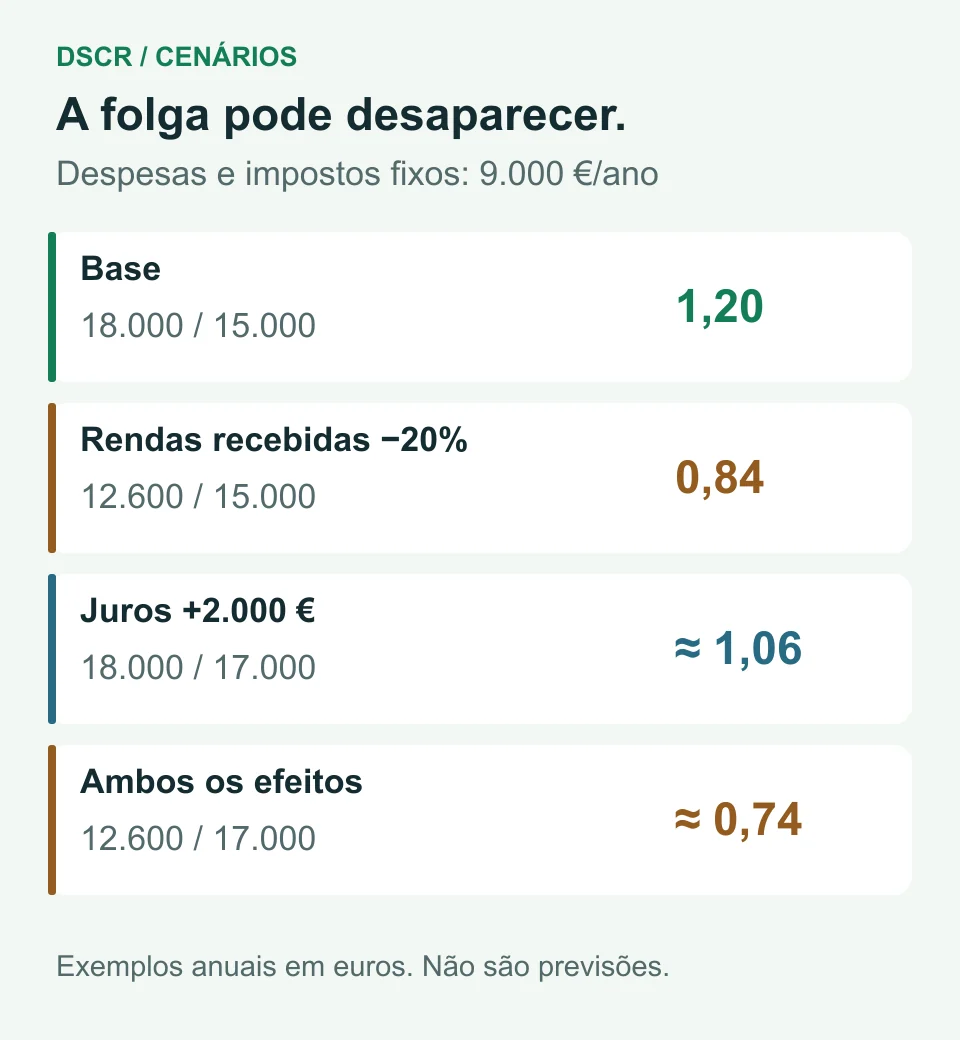
Nos cenários seguintes, mantemos os 9.000 € de despesas e impostos constantes apenas para isolar os efeitos. Não estamos a simular a liquidação real de impostos, nem a prever rendas ou taxas de juro.
Cenário A: menos 20% de rendas recebidas
As cobranças descem de 27.000 € para 21.600 €. Depois dos encargos de 9.000 €, ficam 12.600 € para pagar os mesmos 15.000 € de dívida.
DSCR = 12.600 € ÷ 15.000 € = 0,84
Faltam 2.400 € nesse ano. Repara que uma queda de 20% nas cobranças reduziu em 30% o rendimento disponível: os encargos que fixámos no exercício não desceram.
Cenário B: mais 2.000 € de juros
Mantemos os 18.000 € de rendimento disponível, mas os juros passam para 8.000 €. Com a amortização de 9.000 €, o serviço da dívida sobe para 17.000 €.
DSCR = 18.000 € ÷ 17.000 € ≈ 1,06
A folga cai para 1.000 €. O aumento de juros é uma hipótese em euros, não uma subida assumida da Euribor: o efeito de uma taxa depende do capital em dívida e das condições do empréstimo.
Cenário C: os dois efeitos ao mesmo tempo
Com 12.600 € disponíveis e 17.000 € a pagar, o DSCR é aproximadamente 0,74. O défice é de 4.400 €.
Estes cenários não têm probabilidades atribuídas. Servem para identificar de que pressupostos depende a capacidade de pagamento.
DSCR, ICR e LTV respondem a perguntas diferentes
O ICR mede a cobertura dos juros. Mantendo a mesma base de rendimento do exemplo, seria 18.000 € ÷ 6.000 € = 3,00. Parece uma cobertura ampla, mas ignora os 9.000 € de capital a amortizar. Ao incluí-los, o DSCR fica em 1,20.
O LTV, por sua vez, relaciona dívida e valor do imóvel. Ajuda a olhar para a alavancagem em relação a uma avaliação, mas não mostra se entram rendas suficientes para cumprir os pagamentos do mês.
Não escolhas um dos rácios para substituir os restantes. Uma análise do investimento imobiliário em Portugal precisa de distinguir valor do ativo, dinheiro gerado e calendário de pagamentos.
Quando o capital só é reembolsado no final
Num empréstimo com pagamento apenas de juros durante o prazo e reembolso do capital no vencimento, conhecido como bullet, a cobertura dos pagamentos intermédios não demonstra como será devolvido o capital.
O BCE, numa nota de supervisão de novembro de 2025, salienta o risco de chegar ao vencimento sem conseguir vender o ativo ou obter financiamento alternativo. A nota diz respeito a práticas bancárias, não certifica qualquer investimento ou plataforma.
Nesses casos, pede um plano separado para o vencimento: montante total a pagar, origem prevista dos fundos, prazo de venda ou refinanciamento e alternativa se essa saída falhar. Confirma ainda se o DSCR apresentado usa pagamentos efetivos ou uma amortização hipotética; os resultados não são diretamente comparáveis.
Um projeto em construção, pensado para vender os imóveis concluídos, pode não gerar rendas durante a obra. Aplicar-lhe sem adaptação o exemplo de arrendamento deste artigo deixa de fora a principal fonte de reembolso. Importam o orçamento até à conclusão, as necessidades de caixa, as vendas líquidas previstas e o momento em que o dinheiro fica disponível.
Esta diferença também ajuda a compreender as fontes de rendimento no imobiliário fracionado. Ter exposição a um projeto não significa necessariamente receber rendas, ser proprietário do imóvel ou ocupar a mesma posição que outro financiador.
O que pedir antes de confiar no número
Para conseguires reproduzir o cálculo, pede:
- A fórmula completa, incluindo os encargos deduzidos e a dívida abrangida.
- O período e a data dos dados: realizado, orçamento ou projeção.
- O detalhe das receitas e pagamentos, com contratos e cobranças que sustentem as hipóteses relevantes.
- O calendário de juros e capital, incluindo o vencimento final e eventuais carências.
- Os cenários adversos e a origem do dinheiro necessário para cobrir défices.
Mesmo um DSCR anual acima de 1 pode esconder falta de dinheiro num mês: receber rendas mais tarde não paga uma prestação que vence antes. Cruza o rácio com um calendário de caixa e com as reservas efetivamente disponíveis.
Se estás a começar a investir do zero, usa este indicador para fazer perguntas melhores, sem o transformar num atalho para decidir. A Dolux está a ser construída com foco no acesso e na compreensão do investimento; podes acompanhar o lançamento na waitlist.
Perguntas frequentes sobre DSCR imobiliário
O DSCR é uma percentagem de rentabilidade?
Não. É uma relação entre rendimento disponível e serviço da dívida. Um DSCR de 1,20 indica cobertura de 1,20 € por euro a pagar, dentro da fórmula usada; não promete um retorno de 20%.
Um DSCR acima de 1 garante o reembolso?
Não. O resultado depende dos dados, das hipóteses e do período. Pode não refletir problemas de tesouraria intermédios, outras dívidas ou o montante a reembolsar no vencimento final.
Qual é a diferença entre DSCR e ICR?
O ICR considera os juros no denominador. O DSCR inclui também o capital a amortizar. Para os comparares, confirma que usam o mesmo rendimento, período e perímetro.
Posso calcular o DSCR com rendas brutas?
Podes fazer essa divisão, mas ela não representa a cobertura líquida usada neste artigo. Tens de considerar rendas não recebidas e os encargos relevantes, evitando deduções duplicadas.
O DSCR serve para qualquer projeto de crowdfunding imobiliário?
Não da mesma forma. É mais informativo quando existem fluxos recorrentes comparáveis com pagamentos da dívida. Se o reembolso depende da venda final, é indispensável analisar essa saída e as necessidades de caixa até lá.
Fontes e referências
- CERS — Recomendação CERS/2019/3, anexo V, secções 6 e 7: bases de LTV, ICR e DSCR.
- EBA — Orientações sobre concessão e monitorização de empréstimos, EBA/GL/2020/06, secções 5.2.7 e 5.2.8: rendimento, cenários adversos e financiamento da promoção imobiliária.
- BCE — Boas práticas na concessão de empréstimos imobiliários bullet, 20 de novembro de 2025: acompanhamento do risco de refinanciamento.
Fontes consultadas em 5 de outubro de 2026. Os cálculos e cenários são exemplos educativos próprios, não dados de mercado.
Conteúdo educativo, sem recomendação de investimento personalizada. Investir pode implicar perda parcial ou total do capital e dificuldade de saída. A fiscalidade e as condições jurídicas dependem do caso concreto; recorre a profissionais qualificados quando necessário.