
Ter dinheiro em vinte projetos não significa ter vinte riscos independentes. Se oito pertencem ao mesmo grupo promotor, uma dificuldade desse grupo pode atingir uma parte importante da carteira ao mesmo tempo.
Para diversificar no crowdfunding imobiliário, começa por descobrir o que os teus investimentos têm em comum. O número de projetos é apenas uma das medidas; também contam quem deve pagar, de onde virá o dinheiro e quando esperas recebê-lo.
Resposta curta
Uma análise útil passa por cinco perguntas:
- Que peso tem o crowdfunding no conjunto do teu património financeiro?
- Quanto capital depende de cada projeto e de cada grupo promotor?
- Há localizações, tipos de imóvel ou fontes de reembolso repetidos?
- Quanto capital pode ficar indisponível ao mesmo tempo?
- Consegues acompanhar os documentos e as mudanças de cada operação?
Distribuir capital pode limitar o impacto de um problema isolado. Não impede perdas quando vários investimentos são afetados, nem cria uma saída antecipada garantida.
Primeiro, separa duas decisões
Distribuir o património por tipos de investimento é diferente de distribuir a parcela de crowdfunding por projetos. O Investor.gov, da SEC, explica esta distinção entre classes de ativos e investimentos dentro de cada classe.
Uma pessoa pode repartir todo o seu dinheiro por muitos empréstimos imobiliários e continuar dependente de um único setor, com pouca liquidez. A habitação própria, outro imóvel arrendado ou rendimentos profissionais ligados à construção também são exposições económicas a considerar, embora não sejam dinheiro disponível para investir.
A CMVM recomenda que o dinheiro destinado a emergências não seja aplicado em produtos de difícil resgate. Antes de escolher operações, revê o orçamento, os objetivos e a reserva de emergência. O nosso guia sobre começar a investir do zero ajuda a organizar essa preparação.
Não existe uma percentagem de carteira adequada a todas as pessoas. Os exemplos abaixo servem para aprender a medir concentrações; não são propostas de investimento.
Seis exposições para olhar além do nome do projeto
A FINRA descreve como investimentos correlacionados e posições pouco líquidas podem criar concentração. Aplicando esse princípio ao crowdfunding imobiliário, vale a pena construir o seguinte mapa.
1. Projeto, devedor e grupo promotor
Regista a entidade que assume a obrigação de pagamento e quem a controla. Duas sociedades de projeto diferentes podem depender da mesma equipa, do mesmo acionista ou do mesmo apoio financeiro.
Essa ligação não torna automaticamente as sociedades responsáveis pelas dívidas umas das outras: os direitos dependem dos contratos e das garantias. Mas é uma razão para somares a exposição ao grupo, além de a medires por sociedade.
Se não conseguires confirmar a ligação entre entidades, assinala a informação em falta. Não classifiques uma exposição como independente só porque o nome comercial é diferente.
2. Localização e procura
Dois imóveis em concelhos distintos podem procurar o mesmo tipo de comprador. Num exemplo hipotético, duas promoções de habitação de segmento elevado na mesma área metropolitana podem depender de uma procura semelhante, apesar das moradas diferentes.
Regista a localização e o segmento, sem assumir que mudar de cidade ou país elimina riscos comuns. Se investires noutra moeda, considera também o efeito da conversão cambial.
3. Fonte de reembolso e fase do projeto
Pergunta de onde deverá vir o capital que te será devolvido: venda de frações, rendas, refinanciamento ou outra fonte identificada nos documentos.
Uma obra em licenciamento, uma construção em curso e um imóvel já arrendado têm necessidades diferentes. Mesmo assim, vários projetos podem depender de obter novo crédito na mesma altura. É essa dependência que interessa identificar, sem atribuir um grau de segurança automático a cada fase.
4. Instrumento e garantias
Emprestar a uma sociedade não equivale a comprar uma parte do imóvel. E uma participação no capital da sociedade não confere os mesmos direitos de um empréstimo. Se precisas dessa base, começa pela explicação do investimento imobiliário fracionado.
Anota o instrumento, a prioridade de pagamento e as garantias efetivamente documentadas. Várias operações com hipotecas não são necessariamente independentes: podem depender do mesmo mercado ou até partilhar ativos de garantia. A avaliação jurídica de garantias e prioridades pode exigir apoio profissional.
5. Prazos e forma de pagamento
Se recebes juros ao longo do contrato, isso não significa que o capital esteja a ser reembolsado. Numa operação com capital pago no final, essa exposição pode manter-se até ao vencimento.
Agrupa os reembolsos de capital previstos por trimestre e considera um cenário de atraso. Um calendário contratual é uma previsão de pagamentos devidos, não uma garantia de que o dinheiro estará disponível nessa data.
6. Plataforma e acompanhamento
Regista onde acompanhas cada investimento, quem presta os serviços e como deves receber informação se houver uma interrupção. Distribuir operações por plataformas pode alterar algumas dependências operacionais, mas o mesmo promotor pode aparecer em mais de uma.
A soma por grupo deve, por isso, atravessar todas as plataformas. Abrir uma segunda conta não reduz, por si só, a exposição ao devedor.
Exemplo: vinte projetos, mas 40% num só grupo
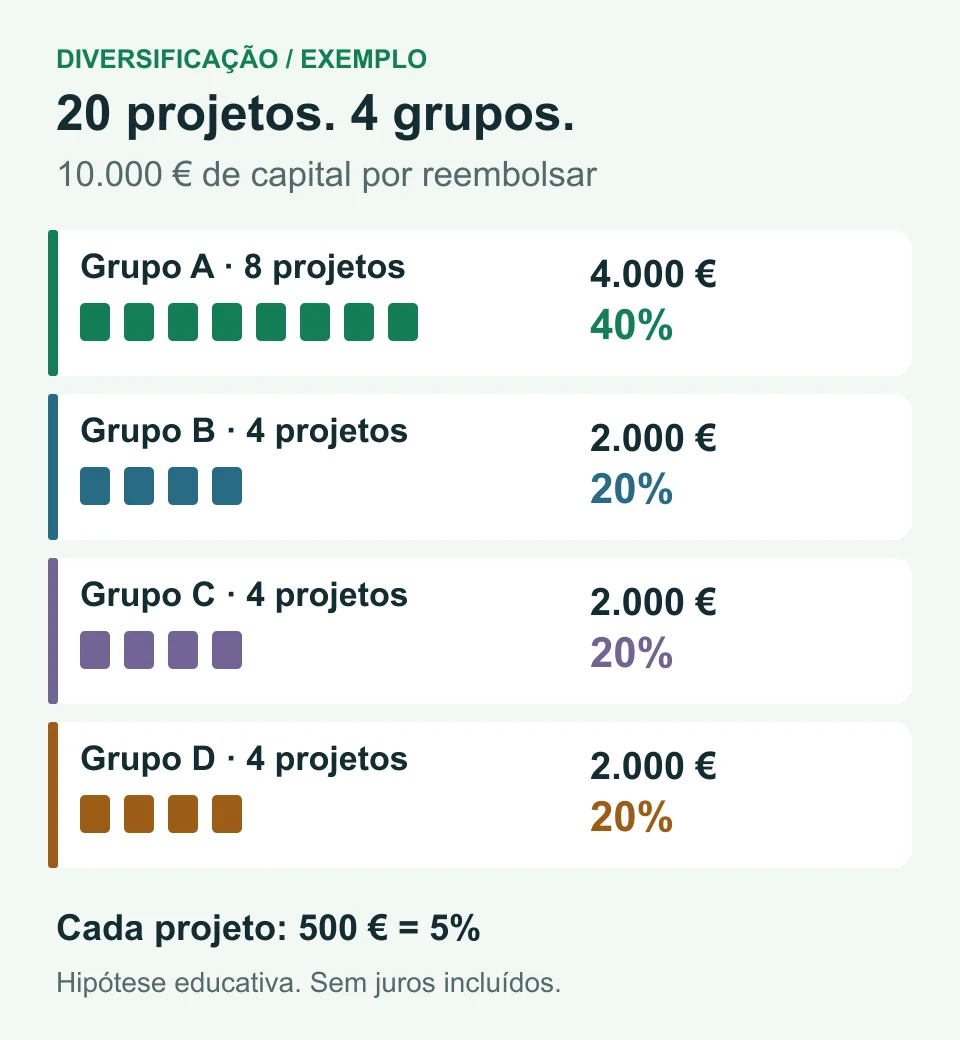
Imagina uma parcela de crowdfunding com 10.000 € de capital por reembolsar, repartida igualmente por vinte empréstimos de 500 €. Não existem juros acumulados incluídos neste cálculo.
- Grupo A: oito projetos, num total de 4.000 €.
- Grupo B: quatro projetos, num total de 2.000 €.
- Grupo C: quatro projetos, num total de 2.000 €.
- Grupo D: quatro projetos, num total de 2.000 €.
O peso de cada projeto é 500 € ÷ 10.000 € = 5%. O peso do grupo A é 4.000 € ÷ 10.000 € = 40%. Estes pesos descrevem apenas esta parcela, não o património total da pessoa.
Agora compara dois cenários puramente ilustrativos, em que se perde metade do capital das operações afetadas:
- Um projeto afetado: 500 € × 50% = 250 € de perda, equivalente a 2,5% dos 10.000 € iniciais.
- Os oito projetos do grupo A afetados: 4.000 € × 50% = 2.000 € de perda, equivalente a 20% dos 10.000 € iniciais.
As contas não estimam a probabilidade de incumprimento ou a recuperação de um caso real. Assumem que o restante capital não sofre perdas e excluem juros, impostos, custos e o tempo de recuperação. Uma perda pode ser superior à usada no exemplo, incluindo a totalidade do investimento.
A pergunta útil é: se esta dependência falhar, quanto capital pode ser afetado em conjunto?
Mede a concentração sempre com a mesma base
Para empréstimos, uma medida simples de acompanhamento é:
Peso do grupo = capital por reembolsar nos seus projetos ÷ capital por reembolsar em todos os empréstimos analisados × 100.
Mantém os valores na mesma data e moeda. Evita misturar montantes inicialmente investidos com saldos já parcialmente reembolsados. Regista juros e outros montantes separadamente, para saberes o que a conta inclui.
O capital por reembolsar é uma medida de exposição contratual, não uma avaliação do preço de venda nem do montante recuperável. Um empréstimo em dificuldade não se torna seguro por continuar a aparecer com o mesmo saldo. Participações de capital precisam de uma base própria de acompanhamento; não as mistures com empréstimos como se fossem saldos equivalentes.
Podes repetir a soma por região, fonte de reembolso ou prazo. Essas classificações sobrepõem-se: o mesmo empréstimo pode estar no grupo A, em Lisboa e com vencimento no mesmo trimestre. Não somes as percentagens dessas categorias para obter um suposto risco total.
Um atraso pode mudar a carteira sem um novo investimento
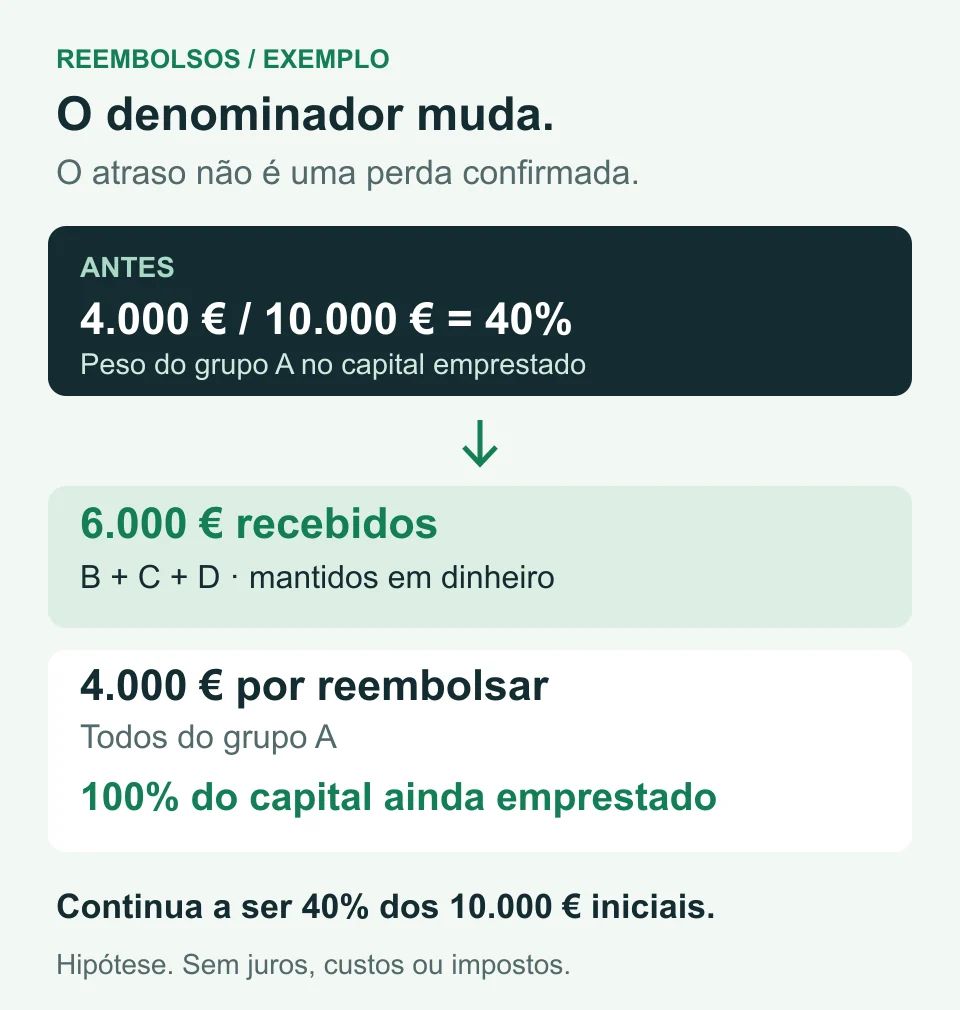
Retoma o exemplo dos 10.000 €. Os grupos B, C e D devolvem integralmente os seus 6.000 €. O grupo A atrasa o reembolso dos 4.000 €. Para simplificar, continuamos a excluir juros, custos e impostos.
Se mantiveres os 6.000 € recebidos em dinheiro, a parcela inicialmente analisada passa a ter:
- 6.000 € recebidos, fora dos empréstimos;
- 4.000 € por reembolsar, todos do grupo A.
O grupo A representa agora 100% do capital ainda emprestado, mas continua a representar 40% dos 10.000 € iniciais. A mudança da percentagem resulta da mudança do denominador. Não significa que houve uma perda de 40%, nem que todo o património da pessoa esteja concentrado nesse grupo.
O atraso também não prova que a perda será nula: o valor e o prazo de recuperação continuam incertos. Por isso, revê a concentração após reembolsos, prorrogações e alterações relevantes, e não apenas quando subscreves.
Como aplicar estes critérios com pouco dinheiro
Um valor mínimo de subscrição baixo pode facilitar a divisão do capital, mas não cria projetos adequados ou independentes. Se o teu orçamento só permite poucas operações, reconhece essa concentração em vez de aumentar o montante total apenas para atingir um número de projetos.
Antes de acrescentares uma posição, compara o peso do grupo antes e depois. Se já tens os 4.000 € do grupo A num total de 10.000 € e acrescentas 500 € ao mesmo grupo, a exposição passa a 4.500 € ÷ 10.500 €, ou cerca de 42,9%. Ter mais um projeto aumentou a concentração nesse grupo.
Também podes encontrar um projeto diferente que não compreendes ou cuja documentação é insuficiente. A diversificação não é uma razão para o aceitares. O guia sobre investir em imobiliário com pouco dinheiro enquadra as formas de acesso; aqui, o objetivo é perceber o risco que cada nova posição acrescenta.
Numa carteira pouco líquida, reduzir uma concentração pode demorar. Não contes com uma venda imediata para corrigir a distribuição e não uses a reserva de emergência para diluir percentagens. O artigo 23.º do Regulamento (UE) 2020/1503 prevê um aviso sobre perda de capital e a possibilidade de não conseguires vender quando pretendes.
Uma lista prática para rever a carteira
Numa folha de cálculo, cria uma linha por operação e regista:
- projeto, devedor e grupo promotor identificado;
- plataforma e localização do imóvel;
- instrumento, garantias e prioridade documentada;
- capital por reembolsar e moeda;
- fonte prevista de reembolso e fase do projeto;
- próximo pagamento de capital, vencimento e eventual atraso;
- data da última informação e ligação aos documentos.
Depois, responde por escrito: qual é o maior grupo, quais são os principais fatores comuns e quanto capital ficaria indisponível se os vencimentos mais próximos atrasassem? Assinala separadamente o que está confirmado, o que é uma hipótese e o que ainda não sabes.
Esta revisão complementa a análise individual dos projetos. Não a substitui, nem permite converter o número de operações numa promessa de segurança.
Perguntas frequentes sobre diversificação no crowdfunding
Quantos projetos são suficientes para diversificar?
O número, isoladamente, não responde à pergunta. Vinte projetos do mesmo grupo ou dependentes do mesmo tipo de venda podem manter uma concentração elevada. Analisa os pesos e as dependências comuns, além da quantidade.
Investir em várias plataformas resolve a concentração?
Pode repartir algumas dependências operacionais, mas não elimina a exposição ao mesmo promotor, setor ou mercado. Soma os investimentos em todas as plataformas antes de calcular o peso de cada grupo.
Dividir o dinheiro em partes iguais é suficiente?
Iguala o peso inicial por projeto, mas não o peso por grupo nem a qualidade do risco. Também deixa de assegurar pesos iguais quando há reembolsos parciais, perdas ou atrasos diferentes.
Se todos os projetos tiverem garantias, ainda preciso de diversificar?
Sim, continua a ser necessário avaliar concentrações. Garantias distintas podem depender do mesmo mercado; a sua execução, prioridade e recuperação efetiva exigem análise. Uma garantia não assegura o reembolso integral ou atempado.
Um atraso deve ser contado como perda total?
Não automaticamente. Distingue o saldo por reembolsar, o dinheiro indisponível e uma eventual perda. Mantém o atraso visível no acompanhamento e atualiza os cenários com a informação recebida, sem presumir recuperação integral.
Fontes e referências
Consultadas em 28 de setembro de 2026:
- CMVM, Recomendações aos investidores, páginas 3 e 17: reserva para emergências e diversificação. Publicação de 2012, usada apenas para estes princípios de literacia financeira.
- SEC / Investor.gov, Asset Allocation and Diversification: diversificação entre e dentro de classes de ativos.
- FINRA, Concentrate on Concentration Risk: dependências comuns e concentração em investimentos pouco líquidos. Princípios gerais, não regras jurídicas portuguesas.
- Regulamento (UE) 2020/1503, artigo 23.º, n.º 6, alínea c): aviso de risco aplicável à ficha de informação fundamental do investimento.
Os exemplos, cálculos e a lista de acompanhamento são ilustrações educativas da Equipa Dolux, não dados de projetos ou carteiras reais. Este conteúdo não constitui aconselhamento de investimento personalizado. Podes perder parte ou todo o capital; rendimentos e liquidez não são garantidos.
A Dolux está a ser construída com foco na clareza e na literacia financeira. Para acompanhares o desenvolvimento, podes entrar na lista de espera.