
Chega a data prevista para receberes o capital e o pagamento não entra. Na plataforma, o projeto continua identificado como «em acompanhamento». A primeira pergunta é simples: trata-se de um problema temporário ou existe risco de não recuperares o dinheiro?
Não consegues responder apenas pelo estado mostrado na aplicação. Precisas de perceber o que venceu, quem deve pagar, que direitos tens e que medidas estão efetivamente em curso. Este guia explica o incumprimento no crowdfunding imobiliário por empréstimo, com foco num investidor em Portugal. As referências ao regime europeu aplicam-se às ofertas abrangidas pelo Regulamento (UE) 2020/1503.
Resposta curta
Um pagamento em falta pode dar origem a esclarecimentos, negociação de novas condições ou medidas de recuperação. O resultado pode ser reembolso integral, recuperação parcial ou perda total. Não existe um prazo universal para recuperar o capital.
- Atraso descreve um pagamento que não entrou na data devida; é preciso confirmar o calendário contratual aplicável.
- Incumprimento exige olhar para o contrato e, nas estatísticas da plataforma, para a definição regulamentar utilizada.
- Perda definitiva é diferente de dinheiro ainda por recuperar: enquanto o processo estiver aberto, o desfecho pode continuar incerto.
A existência de uma plataforma autorizada, de um imóvel ou de uma garantia não assegura o reembolso. Este artigo não descreve um projeto nem uma ocorrência da Dolux.
Atraso e default são a mesma coisa?
Nem sempre. Um atraso de poucos dias não permite concluir, por si só, qual será a perda final. Também não deves assumir que o investimento está regular apenas porque ainda não aparece a palavra default.
Para calcular as taxas de incumprimento dos empréstimos em crowdfunding, o Regulamento Delegado (UE) 2022/2115, artigo 1.º, considera duas situações alternativas: a improbabilidade de pagamento integral sem medidas como executar garantias, ou um atraso superior a 90 dias numa obrigação de crédito significativa. O prestador deve divulgar o limiar de materialidade utilizado.
Este critério estatístico não cria uma autorização para pagar 90 dias mais tarde. Um problema pode ser identificado antes, e os teus direitos dependem também do contrato e da lei aplicável. Não esperes por essa contagem para pedir esclarecimentos sobre um pagamento em falta.
O mesmo regulamento exige informação aos investidores, sem demora, quando ocorre incumprimento. Ainda assim, distingue o diagnóstico do seu efeito: classificar um empréstimo em incumprimento não significa que a recuperação será zero.
E se o prazo tiver sido prolongado?
Pede a cláusula ou o documento que suporta a alteração, a nova data e a explicação financeira. Uma previsão de venda atualizada não é, por si só, uma alteração válida do contrato.
Na metodologia europeia, alterações permitidas expressamente pelo contrato podem mudar o calendário usado para contar dias em atraso. Porém, o prestador continua a ter de avaliar a improbabilidade de pagamento. Uma reestruturação concedida por dificuldades financeiras pode ser um sinal de deterioração, mesmo que o calendário mostre uma nova data.
Não interpretes uma extensão como automaticamente boa ou má. Avalia se traz uma solução financiada e credível ou se apenas adia a mesma dificuldade.
Quem te deve o dinheiro e quem acompanha a recuperação?
Num empréstimo, começa por identificar o devedor contratual. Depois verifica quem administra os pagamentos, quem representa os investidores e quem tem poderes para negociar ou executar garantias. Estas funções podem pertencer a entidades diferentes.
Não assumas automaticamente que a plataforma tem de pagar o empréstimo com dinheiro próprio. Uma obrigação de prestar serviços ou acompanhar o projeto não equivale a uma garantia de capital. Qualquer garantia pessoal ou contratual deve ser lida nos seus termos, incluindo limites e condições.
Se a tua participação for em capital, em vez de um empréstimo, a análise muda: não existe necessariamente o mesmo direito a reembolso numa data fixa. O guia sobre investimento imobiliário fracionado ajuda a enquadrar os modelos; a documentação de cada operação determina os direitos concretos.
O que pode acontecer depois de um pagamento falhar?
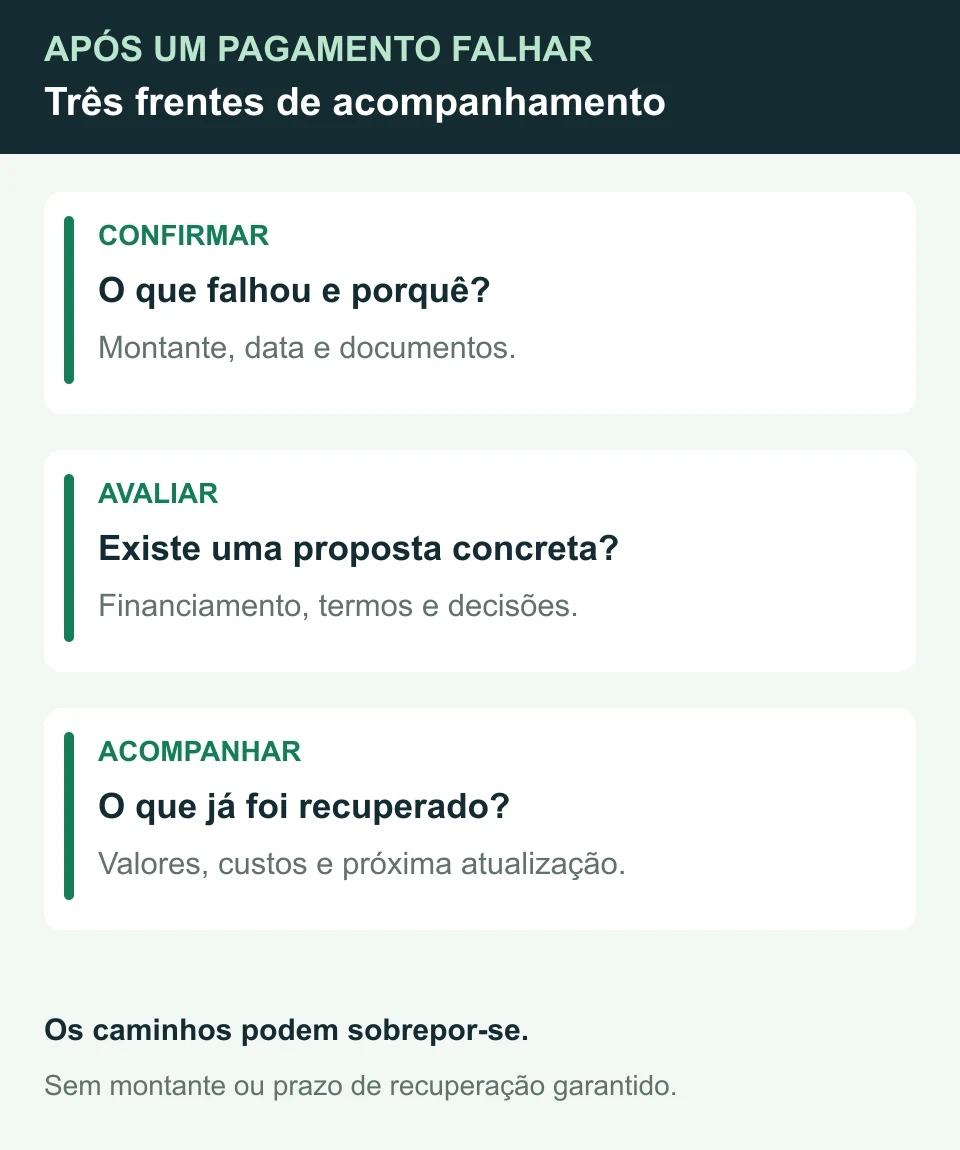
Os caminhos seguintes podem sobrepor-se. Não são uma sequência obrigatória nem um calendário de tribunal.
1. Confirmar a falha e obter um diagnóstico
Importa distinguir um problema de processamento de uma falta de dinheiro no projeto. Pede o montante vencido, a data, a causa identificada e a próxima atualização. Se a resposta for «a venda está quase concluída», pergunta que condição falta cumprir e que documentação sustenta essa previsão.
Uma explicação útil liga a causa a uma ação verificável. «A escritura depende de determinado documento» é mais concreta do que «o mercado está difícil», mas continua a precisar de um prazo e de acompanhamento.
2. Avaliar uma proposta de regularização ou reestruturação
A proposta pode envolver mais tempo, prestações diferentes, entrada de novo capital ou redução de valores devidos. Antes de a avaliar, esclarece:
- de onde virá o dinheiro e se está apenas previsto ou já comprometido;
- quem decide a alteração e quais os direitos de voto ou consentimento;
- o que muda no capital, nos juros, nos custos e nas garantias;
- se entra um novo credor e que prioridade terá;
- o que acontece se o novo plano falhar.
Uma nova taxa anunciada não resolve, sozinha, a falta de capacidade de pagamento. Juros que apenas se acumulam no papel não são dinheiro recebido.
3. Tentar recuperar os valores em dívida
Conforme os contratos, as garantias e a jurisdição, podem ser consideradas cobrança negociada, ações judiciais, execução de garantias ou mecanismos de insolvência. Não é possível deduzir o caminho adequado apenas pela palavra «hipoteca».
Pede informação sobre quem atua, que autorização tem, despesas previstas e valores efetivamente recuperados. A avaliação inicial do imóvel não equivale ao preço obtido numa venda. Outros credores e custos podem reduzir o montante disponível para a tua participação.
Decisões sobre reestruturações, votação de propostas, execução ou reclamação de créditos podem exigir aconselhamento jurídico independente. Há situações com prazos específicos: uma explicação geral num blog não os substitui.
Recuperar parte do dinheiro: como fazer a conta
Separa sempre capital aplicado, valores recebidos e despesas suportadas. Uma percentagem de recuperação bruta pode transmitir uma imagem diferente do dinheiro que efetivamente fica contigo.
Considera este exemplo hipotético, sem pagamentos anteriores:
- capital inicialmente emprestado: 1.000 €;
- montante recuperado atribuído à tua participação: 650 €;
- custos de recuperação a teu cargo, deduzidos desse montante: 50 €;
- dinheiro recebido após esses custos: 600 €.
650 € − 50 € = 600 € recebidos
1.000 € − 600 € = 400 € de perda de capital, ou 40%
A recuperação bruta foi de 65%; a recuperação após os custos considerados foi de 60%. Os 50 € não representam uma comissão típica, legal ou da Dolux: são apenas uma hipótese de cálculo.
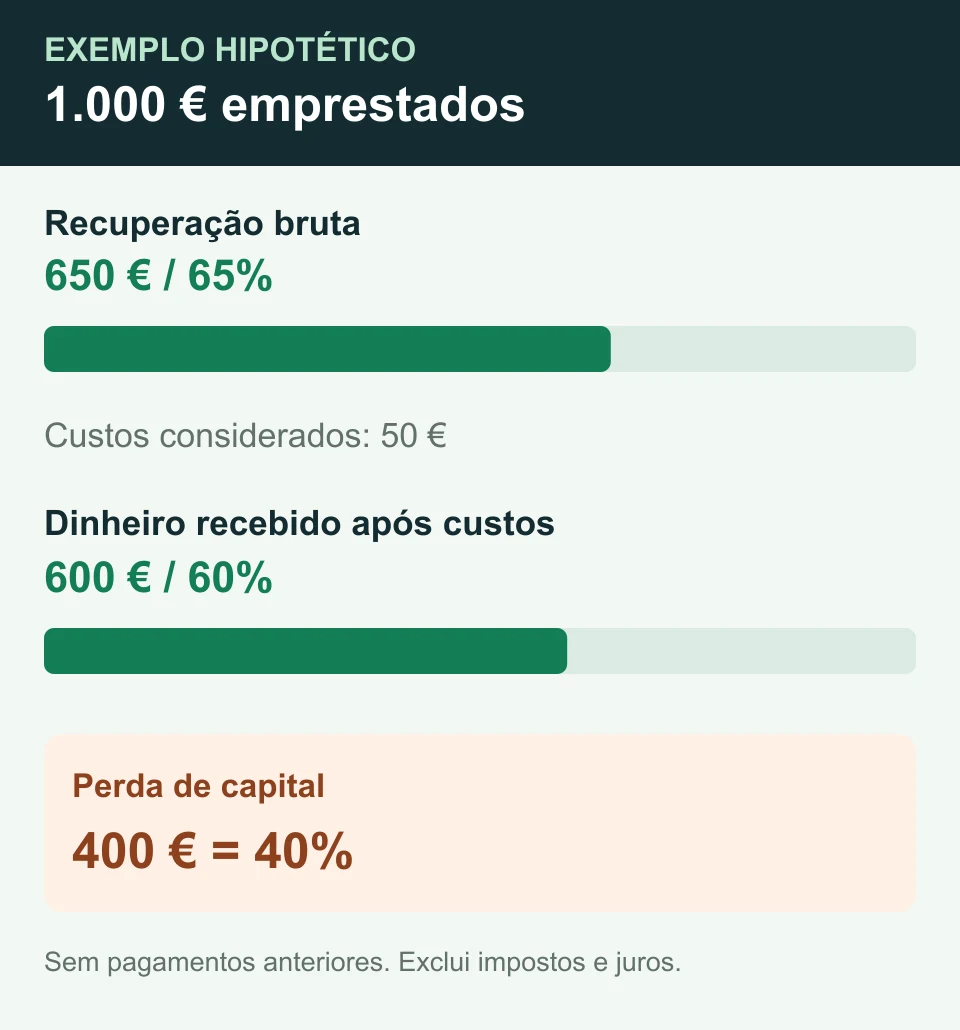
Este exemplo exclui impostos, juros e outros fluxos. Não é uma taxa de rentabilidade anual. Se tiveres recebido juros ou amortizações anteriormente, reúne todos os movimentos e respetivas datas antes de calcular o resultado total.
Mesmo recuperar os 1.000 € completos muito depois da data prevista pode criar um problema de liquidez. Receber todo o capital não significa ter recebido no prazo, nem ter obtido o rendimento esperado. Enquanto houver recuperação em curso, distingue o que já recebeste do que ainda esperas receber.
E se for a plataforma a deixar de funcionar?
O problema do promotor e o problema da plataforma são riscos diferentes. Um projeto pode continuar a ter obrigações de pagamento mesmo que o serviço usado para o acompanhar sofra uma interrupção.
O artigo 12.º, n.º 2, alínea j), do Regulamento (UE) 2020/1503 exige um plano de continuidade para os serviços essenciais relacionados com investimentos existentes. A sua existência não garante ausência de interrupções nem pagamento pelo devedor.
Antes de precisares dele, identifica o contacto alternativo, quem conserva os registos, quem assegura o serviço dos empréstimos e como serão comunicadas eventuais mudanças. Guarda cópias dos documentos e extratos fora da aplicação.
Também não confundas proteção de dinheiro eventualmente mantido num prestador de pagamentos com proteção contra a perda no empréstimo. Para as ofertas abrangidas pelo regime europeu, o aviso de risco do artigo 23.º esclarece que o investimento não está coberto pelos sistemas de garantia de depósitos nem de indemnização de investidores aí referidos.
O que pedir à plataforma, por escrito
Em vez de várias mensagens vagas, organiza um pedido com estas perguntas:
- Qual é o montante vencido? Separar capital, juros e outros encargos; identificar as datas.
- Qual é o estado do empréstimo? Indicar a classificação, a data e o critério usados.
- Qual é a causa documentada? Distinguir factos confirmados de previsões do promotor.
- Quem está a atuar? Identificar o responsável pelo acompanhamento e pelos atos de recuperação.
- Existe uma proposta concreta? Explicar alterações, decisões necessárias e documentos de suporte.
- Que custos podem ser suportados pelos investidores? Indicar a base contratual e a forma de cobrança.
- Que valores já foram recuperados? Separar dinheiro disponível, distribuído e apenas estimado.
- Quando chega a próxima atualização? Pedir uma data, mesmo que ainda não exista uma solução fechada.
Guarda o contrato, a ficha de informação fundamental sobre o investimento, os comprovativos, o calendário original, eventuais alterações e as respostas recebidas. Esse registo ajuda-te a acompanhar o caso e a fundamentar uma reclamação.
Como reclamar sem confundir reclamação com reembolso
Começa pelo procedimento formal publicado pelo prestador. Nas ofertas e serviços abrangidos pelo regime europeu, o artigo 7.º prevê a apresentação gratuita de queixas.
O Regulamento Delegado (UE) 2022/2117 exige aviso de receção e informação sobre admissibilidade no prazo de 10 dias úteis. Este prazo não é uma promessa de decisão final nem de devolução do investimento. A resposta final segue o prazo previsto no procedimento, com regras para atrasos excecionais e fundamentação.
Descreve os factos, junta os documentos e explica o que pretendes esclarecer ou contestar. Se a resposta for insuficiente, identifica a autoridade competente e as vias de recurso aplicáveis ao prestador e à operação. Em Portugal, o serviço de apoio ao investidor da CMVM recebe pedidos de informação, reclamações e queixas.
Uma reclamação sobre informação ou atuação do prestador não equivale à cobrança do empréstimo. Para decisões sobre os teus direitos patrimoniais, prazos processuais ou uma proposta de acordo, pode ser necessário apoio jurídico próprio.
O que aprender para o próximo investimento
Lê a política de recuperação antes de investir e procura informação sobre atrasos, incumprimentos, custos e valores recuperados. O artigo 20.º do regulamento europeu exige divulgação de taxas de incumprimento pelos prestadores que facilitam empréstimos. Confirma o período, a metodologia e o significado do indicador: uma taxa de incumprimento não é uma taxa de perda de capital.
Não uses o número de projetos como substituto de uma análise de concentração. Vários empréstimos podem depender do mesmo promotor ou da mesma fonte de reembolso. E reserva para necessidades próximas dinheiro que não dependa da venda de um projeto: o guia sobre como começar a investir do zero aborda essa preparação.
O artigo Como funciona a Dolux apresenta o modelo que está a ser desenvolvido. Podes acompanhar o projeto na waitlist. Este conteúdo é educativo e não anuncia um investimento disponível nem um serviço de recuperação já contratado.
Perguntas frequentes sobre incumprimento no crowdfunding
Um atraso significa que perdi todo o dinheiro?
Não permite concluir isso. Pode haver regularização ou recuperação posterior, mas também perda parcial ou total. Pede informação sobre a causa, os direitos e as medidas em curso; não trates uma estimativa de recuperação como dinheiro recebido.
Tenho de esperar 90 dias para pedir esclarecimentos?
Não. O critério de atraso superior a 90 dias integra a metodologia europeia de cálculo de incumprimento e não altera, por si, o vencimento contratual. A improbabilidade de pagamento pode justificar a classificação antes desse prazo.
A plataforma é obrigada a devolver o meu capital?
Não deves presumir isso. Identifica o devedor do empréstimo e as obrigações concretas de cada entidade. A responsabilidade por prestar um serviço e uma eventual garantia de pagamento são coisas distintas.
Há um prazo fixo para recuperar o investimento?
Não existe um prazo universal. A duração depende da situação financeira, dos contratos, das garantias, das negociações e dos processos aplicáveis. Uma nova previsão deve ser apresentada como previsão, não como certeza.
Uma queixa obriga a pagar em 10 dias úteis?
Não. No regime europeu referido, os 10 dias úteis dizem respeito ao aviso de receção e à informação sobre admissibilidade da queixa. Não são um prazo de recuperação do capital.
Fontes e referências
Consultadas em 14 de setembro de 2026:
- Regulamento (UE) 2020/1503: artigos 7.º, 12.º, 20.º e 23.º.
- Regulamento Delegado (UE) 2022/2115: artigo 1.º, critérios de incumprimento, alterações de calendário e informação aos investidores.
- Regulamento Delegado (UE) 2022/2117: artigos 3.º e 5.º, admissibilidade e decisão sobre queixas.
- gov.pt: pedidos de informação e reclamação no apoio ao investidor da CMVM.
Informação geral, sem recomendação personalizada nem parecer jurídico. O investimento pode implicar perda parcial ou total de capital e falta de liquidez. Os exemplos são hipotéticos; contratos, jurisdição e situação concreta podem alterar os direitos e procedimentos aplicáveis.